O Guia do Jardineiro · Parte 4 · Capítulo 3 de 6
O nicho da aquisição de imóveis próprios
Competindo com outras organizações por financiamento, terrenos e público, os CLTs dos anos 1980 e 1990 encontraram seu nicho na casa própria permanentemente acessível.
Por John Emmeus Davis · Ilustrações de Bonnie Acker · 2014
Em um cenário organizacional superlotado e tendo que competir com outras organizações sem fins lucrativos por financiamento público, doações privadas, locais e apoiadores, os ativistas e profissionais que criaram as primeiras CLTs nas décadas de 1980 e 1990 se depararam com duas questões decisivas:
- Que serviços ainda não estavam sendo oferecidos por outra organização sem fins lucrativos?
- O que um fundo comunitário de terras poderia fazer melhor do que qualquer outra entidade?
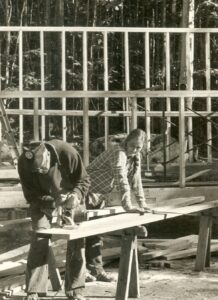
A resposta para ambas as perguntas, para muitos CLTs, foi a gestão de longo prazo de moradias com restrições à revenda e ocupadas pelos próprios proprietários. A aquisição da casa própria parecia um nicho no qual o CLT poderia se firmar. Assim como várias outras organizações sem fins lucrativos, as CLTs ajudariam famílias de baixa renda a se tornarem proprietárias, mas depois fariam o que a maioria das outras organizações sem fins lucrativos não fazia antes de 2000. As Community Land Trusts estavam comprometidas em preservar a acessibilidade dessas casas muito tempo depois de elas serem compradas – e sempre que fossem colocadas à venda. Os CLTs também se comprometiam a garantir a manutenção adequada dessas moradias com restrição de revenda e a evitar a execução hipotecária caso os novos proprietários ficassem atrasados nos pagamentos da hipoteca no futuro. Esse trio de responsabilidades pós-compra ficou conhecido como as “três faces da gestão responsável”.
Isso representou uma redução significativa da missão mais abrangente que antes havia sido imaginada para o CLT. Como dizia o livro de 1972, “o community land trust tem… como objetivo administrar terras em nome de toda a humanidade, presente e futura”. Depois do lançamento do livro de 1982, porém, com sua ênfase maior em moradia acessível, revitalização de bairros e populações urbanas ameaçadas pela gentrificação e pelo deslocamento, os CLTs começaram (1) a priorizar um subconjunto de “toda a humanidade”, ou seja, as famílias de baixa renda, e (2) a redefinir a administração mais em termos de proteger a moradia do que de manter a posse da terra.
Essa estratégia acabou sendo um sucesso para as CLTs que buscavam um nicho sustentável em um cenário repleto de organizações sem fins lucrativos concorrentes. Isso ajudou o movimento a crescer, pelo menos em áreas onde os subsídios públicos e privados eram suficientes para diminuir a diferença de acessibilidade entre o preço das casas disponíveis e a renda dos possíveis compradores — e onde quem concedia esses subsídios realmente se importava com a acessibilidade e a sustentabilidade futuras das moradias que ajudaram a criar.
Muitos não pensaram nisso. Na verdade, nos primórdios do movimento CLT, pouquíssimos autoridades públicas — seja no nível federal, estadual ou municipal — se preocupavam muito com o que poderia acontecer no futuro com as moradias populares que tinham subsidiado, principalmente se essas moradias fossem ocupadas pelos próprios proprietários. O Instituto de Economia Comunitária e as CLTs locais acabaram desempenhando um papel significativo na mudança dessas percepções e políticas. Mas eles tiveram bastante ajuda, não só de aliados como o Instituto Nacional de Habitação e, mais tarde, o Instituto Lincoln de Política Fundiária e a Fundação Ford, mas também de um clima político e econômico em transformação, no qual a gestão responsável passava a ser vista como cada vez mais importante.
Meados da década de 1980 também foi uma época em que o preço das moradias próprias começou uma subida acentuada que durou 20 anos, mesmo com a renda familiar estagnada para os três quintis mais baixos da população e as taxas de juros das hipotecas atingindo níveis históricos. Uma nova expressão entrou no vocabulário das políticas públicas: a “lacuna de acessibilidade”, que se refere ao abismo cada vez maior entre os preços das moradias e a renda das famílias.
À medida que os políticos e o público em geral ficavam cada vez mais preocupados com a diminuição da acessibilidade tanto dos aluguéis a preços de mercado quanto da aquisição de imóveis a preços de mercado, a confiança depositada nos modelos tradicionais de posse ficou um pouco abalada. Esses modelos pareciam cada vez mais incapazes de proteger e preservar a moradia acessível, especialmente em mercados inflacionários com preços superaquecidos. O CLT, por outro lado, foi criado especificamente para fazer o que os modelos orientados pelo mercado não conseguiam. Como Chuck Matthei disse na Conferência Nacional do CLT em Atlanta, em 1987: “Nenhum programa, seja público ou privado, é um
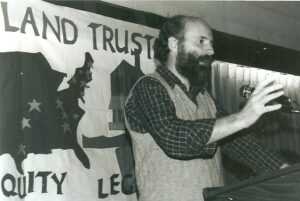
não é uma resposta verdadeira ou adequada à crise imobiliária se não abordar a questão da acessibilidade financeira a longo prazo. É hora de traçar um limite político. Esse é um desafio prático que os formuladores de políticas enfrentam; é o desafio prático que os ativistas comunitários enfrentam; e, felizmente, é um desafio prático que o modelo de fundos de terras comunitários tem capacidade de superar.”
Pela primeira vez, tanto os formuladores de políticas quanto os ativistas comunitários estavam prestando atenção. A acessibilidade permanente começou a parecer um caminho prudente a seguir, uma política mais responsável do ponto de vista fiscal e politicamente mais defensável do que as práticas governamentais anteriores. À medida que a preservação ganhava mais destaque na agenda pública, principalmente em lugares onde os preços de mercado estavam disparando, o número de CLTs começou a crescer.
Para surpresa de muitos observadores, o mesmo aconteceu em mercados em baixa. Tanto em lugares onde a diferença de acessibilidade não estava aumentando quanto em momentos em que os preços das moradias estavam despencando, o número e a aceitação das CLTs continuaram a crescer. O motivo era fácil de entender. As CLTs não desapareciam depois de vender uma casa com restrições de revenda. Elas continuavam por trás do negócio, garantindo as oportunidades de aquisição de imóveis que tinham trabalhado tanto para criar. Elas evitavam a falta de manutenção; protegiam contra empréstimos abusivos; e intervinham em casos de inadimplência hipotecária, impedindo a queda rumo à execução hipotecária.
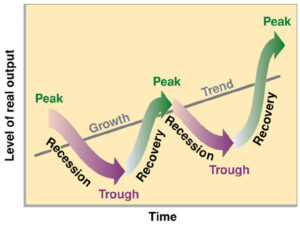
Pelo menos era essa a promessa. As CLTs vinham defendendo, desde o início dos anos 80, que eram mais eficazes na preservação da acessibilidade quando os mercados estavam aquecidos. Em 2008, os defensores das CLTs já argumentavam que elas também são eficazes para evitar a falta de manutenção e reduzir as execuções hipotecárias quando os mercados estão em baixa. “Gestão anticíclica” era o nome que às vezes se dava a essa capacidade dupla demonstrada pelas CLTs e por outras formas de propriedade compartilhada.
A partir de 2003, começaram a surgir uma série de avaliações baseadas em dados que analisavam detalhadamente se essas alegações eram verdadeiras. Duas questões se destacaram nesses estudos: os fundos imobiliários comunitários (CLTs) mantêm a acessibilidade para famílias de baixa renda que esperam comprar casas do CLT no futuro, ao mesmo tempo em que oferecem às famílias que decidirem vender suas casas do CLT uma taxa de retorno justa e a chance de acumular patrimônio? Os CLTs aumentam a segurança dos proprietários de baixa renda, reduzindo a incidência de execuções hipotecárias, ao mesmo tempo em que permitem mobilidade para os proprietários que querem sair do CLT?
Esses estudos responderam que sim, apresentando pela primeira vez dados concretos de que o foco específico na gestão pós-compra de moradias próprias, adotado por muitas CLTs, estava dando certo. As casas das CLTs tinham menos chances de serem perdidas com o tempo. Isso se confirmou quando os mercados aquecidos ameaçaram a acessibilidade. Isso se confirmou quando os mercados em baixa ameaçavam a segurança da posse. Mesmo durante a crise hipotecária da Grande Recessão, que começou em 2008, os proprietários de imóveis em CLTs tiveram muito menos inadimplências e muito menos execuções hipotecárias, comparados ao desempenho desanimador dos proprietários com hipotecas convencionais para casas a preços de mercado. O sucesso comprovado do modelo, mostrando que a gestão responsável funciona, ajudou o movimento a crescer.
Leitura complementar
- Miriam Axel-Lute, “A Propriedade Imobiliária Hoje e Amanhã: Construindo Patrimônio e Preservando a Acessibilidade” (Washington, DC: Cornerstone Partnership, 2010).
- John Emmeus Davis, “Mais do que dinheiro: o que se compartilha na propriedade com participação acionária?” Revista de Direito da Moradia Acessível e Desenvolvimento Comunitário (primavera/verão de 2010).
- John Emmeus Davis, “Casas que duram: argumentos a favor da gestão anticíclica”, Shelterforce (inverno de 2008).
- John Emmeus Davis, Propriedade com Participação Acionária: O Cenário em Transformação das Moradias com Restrição de Revenda e Ocupadas pelos Proprietários (Montclair, NJ: National Housing Institute, 2006).
- John Emmeus Davis e Alice Stokes, “Terras em fideicomisso, casas que duram” (Burlington, VT: Champlain Housing Trust, 2010).
- Rick Jacobus, “O melhor dos dois mundos”, Shelterforce (2010).
- Kenneth Temkin, Brett Theodos e David Price, Equilibrando Acessibilidade e Oportunidade: Uma Avaliação dos Programas de Aquisição de Imóveis Acessíveis com Controles de Acessibilidade a Longo Prazo (Washington, DC: The Urban Institute, 2010).
- Emily Thaden, “Superando o mercado: entendendo as baixas taxas de inadimplência e execuções hipotecárias em fundos comunitários de terras ” (Portland, OR: National CLT Network, 2010).
- Emily Thaden, Propriedade imobiliária estável em uma economia turbulenta: inadimplências e execuções hipotecárias continuam baixas nos fundos comunitários de terras (Cambridge, MA: Lincoln Institute of Land Policy, 2011).
Links externos
Anterior
Próximo