O Guia do Jardineiro · Parte 4 · Capítulo 4 de 6
Sacudindo a Árvore do Dinheiro
Como o apoio federal e estadual começou a fornecer aos CLTs os recursos de que precisam para terra, moradia e operação, depois que a falta de financiamento travou seu crescimento inicial.
Por John Emmeus Davis · Ilustrações de Bonnie Acker · 2014
Apoio federal e estadual a projetos e operações de CLT
Toda CLT precisa de muitos recursos financeiros para adquirir terrenos, construir moradias (e outros prédios), financiar a compra de casas e manter as operações de uma organização sem fins lucrativos com responsabilidades de gestão que devem durar para sempre. A falta desses recursos, tanto de capital próprio quanto de dívida, foi um grande obstáculo para o desenvolvimento e
e das CLTs nos primeiros anos.
À medida que os subsídios públicos e os empréstimos privados ficaram mais acessíveis às CLTs na década de 1980, o número e o porte dessas organizações começaram a crescer. Duas tendências se mostraram especialmente importantes para impulsionar os projetos e as atividades dessas organizações recém-criadas:
- Apoio federal às CLTs
- Apoio estadual às CLTs
Apoio federal às CLTs
Com a aprovação da Lei Nacional de Moradia Acessível (NAHA) em 1990, cidades e estados começaram a usar recursos repassados pelo governo federal para apoiar os projetos e as operações do que a NAHA chamava de “Organizações Comunitárias de Desenvolvimento Habitacional”. As CLTs não só tinham interesse em garantir sua elegibilidade para esse financiamento, como também queriam ter certeza de que a definição de CLT na legislação federal fosse consistente com a forma como a maioria delas estava estruturada e funcionava.
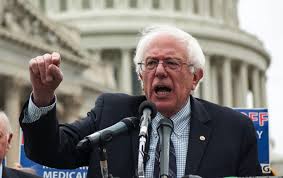
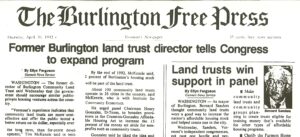
Como não confiavam que a burocracia federal fosse descrever com precisão os elementos essenciais de propriedade, organização e funcionamento que caracterizavam o CLT “clássico”, um pequeno grupo de defensores do CLT decidiu se antecipar ao HUD. Eles pediram ao deputado Bernie Sanders, que tinha ajudado a fundar o Burlington Community Land Trust quando era prefeito de Burlington, para incluir uma definição favorável do community land trust na Lei de Habitação e Desenvolvimento Comunitário de 1992. Sanders conduziu essa emenda pelo Congresso, garantindo que ela fosse sancionada sem alterações (Registro do Congresso – Câmara, 5 de outubro de 1992: H11966).
As alterações de 1992 à Lei Nacional de Moradia Acessível não se limitaram a fornecer uma definição padrão para os CLTs. Elas abriram caminho para o financiamento federal. Depois de 1992, muitos outros CLTs conseguiram ser reconhecidos como “Organizações Comunitárias de Desenvolvimento Habitacional” (CHDO). Muitas outras conseguiram receber financiamento do programa federal HOME para suas operações e projetos.
Igualmente importante, pela primeira vez, foi disponibilizada assistência técnica financiada pelo governo federal para as CLTs. Em novembro de 1994, o Departamento de Habitação e Desenvolvimento Urbano dos EUA (HUD) concedeu ao Instituto de Economia Comunitária (ICE) uma subvenção de assistência técnica de US$ 470.000, com duração de três anos. Com esses recursos (e com mais duas subvenções de assistência técnica do HUD que vieram depois), o ICE ajudou a criar CLTs em vários estados onde ainda não existiam, apoiou dezenas de CLTs que estavam apenas começando e ajudou muitos CLTs já existentes a se tornarem mais produtivos. Parte dessa subvenção federal também foi usada para financiar a revisão e publicação, em 2002, do Manual Jurídico do Fundo Comunitário de Terras.
Também por volta de 1992, a pedido das CLTs locais e por insistência do ICE, a Fannie Mae começou a elaborar cláusulas adicionais para serem usadas junto com os contratos de arrendamento de terrenos das CLTs. A Fannie Mae divulgou uma “cláusula adicional modelo de arrendamento” para CLTs em 2001. Como parte do mesmo pacote, a Fannie Mae também publicou as Diretrizes para a Avaliação de um Imóvel Sujeito a um Direito de Arrendamento e/ou a um Community Land Trust. Esse documento serviu de orientação para credores e avaliadores na avaliação de transações envolvendo CLTs.
Apesar de poucas hipotecas de propriedade arrendada por CLTs terem sido vendidas à Fannie Mae, a existência de uma cláusula adicional “modelo” da Fannie Mae e a divulgação, por parte da Fannie Mae, de diretrizes para avaliar imóveis em arrendamento ajudaram a aumentar a confiança no CLT entre os credores privados, tornando o financiamento hipotecário mais amplamente disponível para casas com restrição de revenda em terrenos arrendados. Mesmo quando um banqueiro não usava a cláusula adicional da Fannie Mae nem aproveitava o produto de empréstimo especial que a Fannie Mae desenvolveu posteriormente para os CLTs, havia menos resistência em apoiar um modelo que a Fannie Mae havia reconhecido como uma abordagem razoável e viável para a aquisição de imóveis próprios.
Apoio do Estado às CLTs
Em 1987, a Assembleia Legislativa de Vermont criou um fundo fiduciário estadual para habitação e conservação, a ser administrado por um órgão nomeado pelo governo chamado Conselho de Habitação e Conservação de Vermont (VHCB). A lei que criou tanto o fundo fiduciário quanto o VHCB determinou que qualquer moradia que recebesse apoio do VHCB deveria permanecer acessível para sempre para os moradores de Vermont de baixa renda. Os recursos do VHCB também podiam ser usados para financiar a capacitação das organizações sem fins lucrativos que oferecem essas moradias.
Embora Vermont não tenha sido o primeiro estado a criar um fundo fiduciário para habitação financiado com recursos públicos, foi o primeiro a exigir que fosse permanente acessibilidade para qualquer moradia de aluguel ou própria que fosse subsidiada pelo fundo fiduciário. Na verdade, a maioria dos fundos fiduciários estaduais de habitação criados nas décadas de 1980 e 1990 tinha requisitos de acessibilidade que não duravam mais do que 15 anos. E isso valia principalmente para moradias de aluguel. Era raro que a acessibilidade fosse exigida de forma contínua para moradias próprias que recebiam apoio de um fundo fiduciário estadual de habitação. Só em Rhode Island a duração da exigência de acessibilidade se aproximava da de Vermont, mas a Assembleia Legislativa estadual não previu uma fonte de receita dedicada para o Fundo Fiduciário de Habitação e Conservação de Rhode Island, criado por lei estadual em 1990.
Foi em grande parte graças ao apoio da VHCB à moradia acessível de forma permanente em geral — e ao modelo de trust fundiário comunitário em particular — que Vermont tinha mais CLTs do que qualquer outro estado até o final da década de 1990. Nesse mesmo período, cerca de um quarto de todas as moradias construídas e administradas por CLTs em todo o país ficavam em Vermont.
Outro fator que contribuiu para a proliferação e a amplitude do desenvolvimento das CLTs em Vermont foi a disposição da Agência de Financiamento Imobiliário de Vermont (VHFA) em oferecer financiamento hipotecário para casas com restrição de revenda em terrenos arrendados. Por vários anos, a VHFA ofereceu um produto hipotecário especial para casas das CLTs, até que a Grande Recessão pôs fim a esse programa.
Outro estado que entrou na jogada logo no início, oferecendo tanto financiamento de capital quanto financiamento hipotecário para moradias do CLT, foi Washington. O Fundo Fiduciário de Habitação do Estado de Washington foi criado no mesmo ano que o Fundo Fiduciário de Habitação e Conservação de Vermont. Embora, no início, exigisse acessibilidade financeira por apenas 15 anos, o prazo foi posteriormente estendido para 40 anos para projetos assistidos, e os fundos comunitários de terras foram explicitamente listados como um “tipo de projeto elegível” para receber apoio do fundo fiduciário. Tão importante em Washington quanto em Vermont foi a disponibilidade de financiamento hipotecário para moradias do CLT, oferecido pela Comissão de Financiamento Imobiliário do Estado de Washington. Em 2000, o único estado com mais CLTs do que Vermont era Washington.
Datas importantes
1987
- A Lei do Fundo Fiduciário de Habitação e Conservação de Vermont é aprovada pela Assembleia Legislativa estadual.
- É criado o Fundo Fiduciário de Habitação do Estado de Washington.
1990
- National Affordable Housing Act (Lei Nacional de Moradias Populares) de 1990 promulgada em lei, criando o programa HOME e definindo as Organizações de Desenvolvimento de Moradias Comunitárias.
1992
- A definição federal de “fundo comunitário de terras” foi incluída na Lei de Habitação e Desenvolvimento Comunitário de 1992. A Seção 703 dessa mesma Lei altera a Seção 502(a) da Lei de Habitação de 1949, removendo os obstáculos no programa de financiamento imobiliário administrado pelo Departamento de Agricultura dos EUA que dificultavam que os CLTs em áreas rurais conseguissem empréstimos 502 da Agência de Desenvolvimento Rural (antiga Administração de Moradia para Agricultores).
1993
- O Departamento de Planejamento e Desenvolvimento Comunitário (CPD) do HUD publica e distribui o documento “Community Land Trusts and the HOME Program” (Fundos Imobiliários Comunitários e o Programa HOME), Aviso CPD 94-42.
1994
- O HUD concede ao Instituto de Economia Comunitária (ICE) a primeira de várias verbas de assistência técnica para ajudar os CLTs locais a se estabelecerem ou para que os CLTs já existentes possam aproveitar os recursos do programa HOME.
1996
- A Receita Federal dos EUA publica o Procedimento Fiscal 96-32, que descreve as diretrizes de “porto seguro”, pelas quais uma organização sem fins lucrativos pode ter certeza de que seus projetos se qualificam como beneficentes, e o “teste de fatos e circunstâncias”, pelo qual uma organização que não atenda aos requisitos do porto seguro ainda pode se qualificar como beneficente porque seus projetos estão “aliviando o sofrimento dos pobres e necessitados”.
1999
- O Escritório de Programas de Moradia Acessível do HUD publica “Opções de aquisição de imóveis próprios no âmbito do Programa HOME: um modelo para propriedades de titularidade pública e fundos de gestão de terras”.
2001
- A Fannie Mae publica um “Anexo Uniforme para Contratos de Arrendamento de Terrenos em Trust Comunitário” para uso em contratos de arrendamento de terrenos em CLT quando uma hipoteca sobre o direito de arrendamento for vendida à Fannie Mae.
- A Fannie Mae publica diretrizes sobre a avaliação de um imóvel sujeito a um direito de arrendamento e/ou a um Community Land Trust.
2002
- O ICE organiza uma conferência nacional sobre políticas em Washington, DC. Os profissionais das CLTs visitam seus deputados e senadores no Congresso, informando-os sobre os benefícios sociais e as necessidades financeiras das CLTs.
2006
- A Fannie Mae divulga o Comunicado 06-03: Venda e administração de imóveis sujeitos a restrições de revenda ou localizados em terrenos de propriedade de Community Land Trusts.
- O diretor executivo da Comissão de Financiamento Imobiliário do Estado de Washington, Kim Herman, publica um artigo no boletim informativo da agência dele, declarando que os CLTs “atingiram a maioridade”.
2011
- A Fannie Mae revisa seu guia de vendas, atualizando sua anterior Cláusula Adicional sobre Arrendamento de Terrenos para Fundações Comunitárias (Formulário 2200, março de 2006).
Leitura complementar
- Kim Herman, “Community Land Trusts Come of Age”, Boletim informativo do diretor executivo da Comissão de Financiamento Imobiliário do Estado de Washington ( abril de 2006). Disponível em:
- James M. Libby, “O desafio da perpetuidade”, pp. 552-561 em John Emmeus Davis (org.), The Community Land Trust Reader ( Cambridge, MA: Lincoln Institute of Land Policy, 2010).
- Edwin Stromberg e Brian Stromberg,“A Administração Federal de Habitação e os Programas de Propriedade Imobiliária Acessível de Longo Prazo”, Cityscape: Uma Revista de Desenvolvimento e Pesquisa de Políticas, vol. 15, n.º 2, artigo 21. (Departamento de Habitação e Desenvolvimento Urbano dos EUA, 2013).
- Departamento de Habitação e Desenvolvimento Urbano dos EUA, “Community Land Trusts and the HOME Program”, Aviso CPD 94-42. (Washington, DC: Departamento de Habitação e Desenvolvimento Urbano dos EUA, 1993).
- ——-, Opções de aquisição de imóveis próprios no âmbito do Programa HOME: um modelo para propriedades de domínio público e fundos de terras (Washington, DC: Escritório de Programas de Moradia Acessível, Planejamento e Desenvolvimento Comunitário, 1999).
- ——-, 2012. Modelos de participação acionária oferecem acesso sustentável à casa própria. Evidence Matters. Outono : 19-26.
Links externos
- Fannie Mae, Comunicado 06-03: Venda e administração de imóveis sujeitos a restrições de revenda ou localizados em terrenos de propriedade de fundos comunitários de terras, 22 de março de 2006.
- Fannie Mae, Guia de Venda Atualizado (setembro de 2011).
- Definição federal de“Fundo Comunitário de Terras”, Seção 212, Lei de Habitação e Desenvolvimento Comunitário de 1992.
- Conselho de Habitação e Conservação de Vermont
- Fundo Fiduciário de Habitação do Estado de Washington
Próximo