La Guía del jardinero · Parte 4 · Capítulo 4 de 6
Sacudiendo el árbol del dinero
Cómo el apoyo federal y estatal empezó a proporcionar a los CLT el dinero que necesitan para tierra, vivienda y funcionamiento, después de que la falta de financiamiento frenara su crecimiento inicial.
Por John Emmeus Davis · Ilustraciones de Bonnie Acker · 2014
Apoyo federal y estatal a los proyectos y al funcionamiento de los CLT
Cada CLT necesita una gran cantidad de recursos financieros para adquirir terrenos, construir viviendas (y otros edificios), hipotecar viviendas y mantener el funcionamiento de una organización sin ánimo de lucro con responsabilidades de gestión que se espera que duren para siempre. La falta de estos recursos, tanto de capital como de deuda, fue un gran obstáculo para el desarrollo e
e de los CLT en sus primeros años.
A medida que las subvenciones públicas y los préstamos privados se fueron haciendo más accesibles para los CLT en la década de los 80, el número y el tamaño de estas organizaciones empezaron a crecer. Hubo dos tendencias que resultaron especialmente importantes para impulsar los proyectos y el funcionamiento de estas organizaciones tan jóvenes:
- Apoyo federal a los CLT
- Apoyo estatal a los CLT
Apoyo federal a los CLT
Con la aprobación de la Ley Nacional de Vivienda Asequible (NAHA) en 1990, las ciudades y los estados empezaron a usar fondos de transferencia del gobierno federal para apoyar los proyectos y el funcionamiento de lo que la NAHA denominaba «Organizaciones Comunitarias de Desarrollo de la Vivienda». A los CLT no solo les interesaba asegurarse de que cumplieran los requisitos para recibir esta financiación, sino que también querían garantizar que la definición de «CLT» en la legislación federal se ajustara a la forma en que la mayoría de los CLT estaban estructurados y funcionaban.
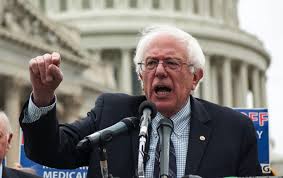
Como no confiaban en que la burocracia federal describiera con precisión los elementos esenciales de propiedad, organización y funcionamiento que caracterizaban al CLT «clásico», un pequeño grupo de defensores del CLT decidió adelantarse al HUD. Le pidieron al diputado Bernie Sanders, que había ayudado a poner en marcha el Burlington Community Land Trust cuando era alcalde de Burlington, que incluyera una definición favorable del fideicomiso comunitario de tierras en la Ley de Vivienda y Desarrollo Comunitario de 1992. Sanders impulsó esta enmienda en el Congreso y consiguió que se aprobara sin modificaciones (Registro del Congreso – Cámara de Representantes, 5 de octubre de 1992: H11966).
Las enmiendas de 1992 a la Ley Nacional de Vivienda Asequible no solo establecieron una definición estándar de los CLT, sino que también abrieron la puerta a la financiación federal. A partir de 1992, muchos más CLT pudieron obtener la designación de «Organización Comunitaria de Desarrollo de la Vivienda» (CHDO). Muchas más pudieron recibir financiación del programa federal HOME para sus operaciones y sus proyectos.
Igualmente importante fue que, por primera vez, se puso a disposición de los CLT asistencia técnica financiada con fondos federales. En noviembre de 1994, el Departamento de Vivienda y Desarrollo Urbano de EE. UU. (HUD) concedió al Instituto de Economía Comunitaria (ICE) una subvención de 470 000 dólares para asistencia técnica, con una duración de tres años. Con estos fondos (y con otras dos subvenciones de asistencia técnica posteriores del HUD), el ICE puso en marcha CLT en varios estados donde aún no existían, apoyó a docenas de CLT que acababan de empezar y ayudó a muchos CLT ya existentes a ser más productivos. Parte de esta subvención federal también se utilizó para financiar la revisión y publicación en 2002 de Manual jurídico sobre los fideicomisos comunitarios de tierras.
También por ahí de 1992, a petición de los CLT locales y a instancias de ICE, Fannie Mae empezó a elaborar anexos para usarlos junto con los contratos de arrendamiento de terrenos de los CLT. Fannie Mae publicó una «cláusula adicional modelo» para los CLT en 2001. Como parte del mismo paquete, Fannie Mae también publicó las Directrices sobre la valoración de un inmueble sujeto a un derecho de arrendamiento y/o a un fideicomiso comunitario de tierras. Este documento servía de ayuda a las entidades crediticias y a los tasadores a la hora de valorar las transacciones de los CLT.
A pesar de que se han vendido muy pocas hipotecas sobre terrenos en régimen de arrendamiento de CLT a Fannie Mae, la existencia de una cláusula adicional «modelo» de Fannie Mae y la publicación por parte de esta entidad de unas directrices para valorar los inmuebles en régimen de arrendamiento contribuyeron a reforzar la confianza de los prestamistas privados en los CLT, lo que facilitó el acceso a la financiación hipotecaria para viviendas con restricciones de reventa situadas en terrenos arrendados. Incluso cuando un banquero no usaba la cláusula adicional de Fannie Mae ni aprovechaba el producto de préstamo especial que Fannie Mae desarrolló más tarde para los CLT, había menos resistencia a respaldar un modelo que Fannie Mae había reconocido como un enfoque razonable y viable para la adquisición de la vivienda.
Apoyo estatal a los CLT
En 1987, la Asamblea Legislativa de Vermont creó un fondo fiduciario estatal para la vivienda y la conservación, que iba a ser gestionado por un organismo designado públicamente llamado Junta de Vivienda y Conservación de Vermont (VHCB). La ley que establecía tanto el fondo fiduciario como la VHCB exigía que cualquier vivienda que recibiera ayuda de la VHCB tuviera que seguir siendo asequible de forma permanente para los habitantes de Vermont con menos ingresos. Los fondos de la VHCB también podían usarse para financiar la capacidad de las organizaciones sin ánimo de lucro que ofrecían este tipo de viviendas.
Aunque Vermont no fue el primer estado en crear un fondo fiduciario para la vivienda financiado con fondos públicos, sí fue el primero en exigir que fuera permanente la asequibilidad de cualquier vivienda de alquiler o en propiedad que recibiera ayudas de su fondo fiduciario. De hecho, la mayoría de los fondos fiduciarios estatales de vivienda que se crearon en los años 80 y 90 tenían requisitos de asequibilidad que no duraban más de 15 años. Y eso se aplicaba sobre todo a las viviendas de alquiler. Era poco habitual que se mantuviera la asequibilidad para las viviendas en propiedad que recibían apoyo de un fondo fiduciario estatal de vivienda. Solo en Rhode Island la duración de la asequibilidad obligatoria se acercaba a la de Vermont, pero la Asamblea Legislativa estatal no previó una fuente de ingresos específica para el Fondo Fiduciario de Vivienda y Conservación de Rhode Island, creado por ley estatal en 1990.
Fue sobre todo gracias al apoyo de la VHCB a la vivienda asequible de forma permanente en general —y al modelo de fideicomiso comunitario de tierras en particular— que Vermont tenía más CLT que cualquier otro estado hasta finales de los 90. Durante ese mismo periodo, aproximadamente una cuarta parte de todas las viviendas construidas y gestionadas por CLT en todo el país se encontraban en Vermont.
Otro factor que influyó en la proliferación y la envergadura del desarrollo de los CLT en Vermont fue la disposición de la Agencia de Financiación de la Vivienda de Vermont (VHFA) a ofrecer financiación hipotecaria para viviendas con restricciones de reventa situadas en terrenos arrendados. Durante varios años, la VHFA ofreció un producto hipotecario especial para viviendas de CLT, hasta que la Gran Recesión puso fin a este programa.
Otro estado que se sumó pronto a la iniciativa, ofreciendo tanto financiación mediante capital como hipotecas para las viviendas del CLT, fue Washington. El Fondo Fiduciario de Vivienda del Estado de Washington se creó el mismo año que el Fondo Fiduciario de Vivienda y Conservación de Vermont. Aunque al principio solo exigía que la vivienda fuera asequible durante 15 años, más tarde se amplió ese plazo a 40 años para los proyectos subvencionados y se incluyó explícitamente a los fideicomisos comunitarios de tierras como un «tipo de proyecto elegible» para recibir apoyo del fondo fiduciario. Igual de importante en Washington, al igual que en Vermont, fue la disponibilidad de financiación hipotecaria para las viviendas de los CLT proporcionada por la Comisión de Financiación de la Vivienda del Estado de Washington. En el año 2000, el único estado con más CLT que Vermont era Washington.
Fechas clave
1987
- La Ley del Fondo Fiduciario para la Vivienda y la Conservación de Vermont se aprueba en la Asamblea Legislativa estatal.
- Se crea el Fondo Fiduciario de Vivienda del Estado de Washington.
1990
- Se promulga la Ley Nacional de Vivienda Asequible de 1990, que crea el programa HOME y define las Organizaciones Comunitarias de Desarrollo de la Vivienda.
1992
- La definición federal de «fideicomiso comunitario de tierras» se añadió a la Ley de Vivienda y Desarrollo Comunitario de 1992. El artículo 703 de esa misma ley modifica el artículo 502(a) de la Ley de Vivienda de 1949, eliminando los obstáculos del programa de hipotecas para la vivienda gestionado por el Departamento de Agricultura de EE. UU. que dificultaban que los CLT de las zonas rurales obtuvieran préstamos 502 de Desarrollo Rural (antes conocida como la Administración de Vivienda para Agricultores).
1993
- El Departamento de Planificación y Desarrollo Comunitario del HUD publica y distribuye el documento «Los fideicomisos comunitarios de tierras y el programa HOME», Aviso del CPD n.º 94-42.
1994
- El HUD concede al Instituto de Economía Comunitaria (ICE) la primera de varias subvenciones de asistencia técnica para ayudar a que los CLT locales se pongan en marcha o para que los CLT ya existentes puedan aprovechar los fondos del programa HOME.
1996
- El Servicio de Impuestos Internos de EE. UU. publica el Procedimiento Fiscal 96-32, en el que se describen las directrices de «refugio fiscal», gracias a las cuales una organización sin ánimo de lucro puede tener la seguridad de que sus proyectos cumplen los requisitos para ser considerados benéficos, y la «prueba de hechos y circunstancias», mediante la cual una organización que no cumpla los requisitos del refugio fiscal puede seguir siendo considerada benéfica porque sus proyectos «alivian el sufrimiento de los pobres y los necesitados».
1999
- La Oficina de Programas de Vivienda Asequible del HUD publica «Opciones de acceso a la propiedad en el marco del programa HOME: un modelo para inmuebles de titularidad pública y fideicomisos inmobiliarios».
2001
- Fannie Mae publica una «Cláusula adicional uniforme para contratos de arrendamiento de terrenos de fideicomisos comunitarios de tierras» destinada a los contratos de arrendamiento de terrenos de fideicomisos comunitarios de tierras (CLT) cuando se va a vender una hipoteca sobre el derecho de arrendamiento a Fannie Mae.
- Fannie Mae publica unas directrices sobre la valoración de un inmueble sujeto a un derecho de arrendamiento y/o a un fideicomiso comunitario de tierras.
2002
- ICE organiza una conferencia nacional sobre políticas en Washington D. C. Los profesionales de los CLT visitan a sus diputados y senadores para informarles sobre los beneficios sociales y las necesidades económicas de los CLT.
2006
- Fannie Mae publica el Comunicado 06-03: Venta y gestión de propiedades sujetas a restricciones de reventa o situadas en terrenos propiedad de fideicomisos comunitarios de tierras(CLT).
- El director ejecutivo de la Comisión de Financiación de la Vivienda del Estado de Washington, Kim Herman, publica un artículo en el boletín de su organismo en el que afirma que los CLT «han alcanzado la madurez».
2011
- Fannie Mae revisa su guía de venta y actualiza su anterior anexo sobre arrendamientos de terrenos de fideicomisos comunitarios de tierras (Formulario 2200, 3/06).
Más información
- Kim Herman, «Fideicomiso comunitario de tierras: Llegó la hora», Boletín del director ejecutivo de la Comisión de Financiación de la Vivienda del Estado de Washington ( abril de 2006). Disponible en:
- James M. Libby, «El reto de la perpetuidad», págs. 552-561 en John Emmeus Davis (ed.), The Community Land Trust Reader ( Cambridge, MA: Lincoln Institute of Land Policy, 2010).
- Edwin Stromberg y Brian Stromberg,«La Administración Federal de la Vivienda y los programas de acceso a la vivienda asequible a largo plazo», *Cityscape: A Journal of Policy Development and Research*, vol. 15, n.º 2, artículo 21. (Departamento de Vivienda y Desarrollo Urbano de EE. UU., 2013).
- Departamento de Vivienda y Desarrollo Urbano de EE. UU., «Fideicomiso comunitario de tierras y el programa HOME», Aviso CPD 94-42. (Washington, DC: Departamento de Vivienda y Desarrollo Urbano de EE. UU., 1993).
- ——-, Opciones de acceso a la vivienda en propiedad en el marco del programa HOME: un modelo para propiedades de titularidad pública y fideicomisos comunitarios de tierras (Washington, D.C.: Oficina de Programas de Vivienda Asequible, Planificación y Desarrollo Comunitario, 1999).
- ——-, 2012. «Los modelos de propiedad compartida ofrecen una vivienda propia sostenible». Evidence Matters. Otoño : 19-26.
Enlaces externos
- Fannie Mae, Anuncio 06-03: Venta y gestión de propiedades sujetas a restricciones de reventa o situadas en terrenos propiedad de fideicomisos comunitarios de tierras, 22 de marzo de 2006.
- Fannie Mae, Guía de venta actualizada (septiembre de 2011).
- Definición federal de«fideicomiso comunitario de tierras», artículo 212 de la Ley de Vivienda y Desarrollo Comunitario de 1992.
- Junta de Vivienda y Conservación de Vermont
- Fondo Fiduciario de Vivienda del Estado de Washington
Siguiente