Le Guide du jardinier · Partie 4 · Chapitre 4 sur 6
Secouer l’arbre à argent
Comment le soutien fédéral et des États a commencé à fournir aux CLT l’argent nécessaire au foncier, au logement et au fonctionnement, après des débuts freinés par le manque de financement.
Par John Emmeus Davis · Illustrations de Bonnie Acker · 2014
Soutien fédéral et régional aux projets et au fonctionnement des CLT
Chaque CLT a besoin de ressources financières considérables pour acquérir des terrains, construire des logements (et d’autres bâtiments), accorder des prêts hypothécaires et assurer le fonctionnement d’une organisation à but non lucratif dont les responsabilités de gestion sont censées s’étendre à perpétuité. Le manque de ces ressources, tant en fonds propres qu’en dette, a constitué un obstacle majeur au développement de l’
des CLT au cours des premières années.
À mesure que les subventions publiques et les prêts privés sont devenus plus accessibles aux CLT dans les années 1980, le nombre et la taille de ces dernières ont commencé à augmenter. Deux tendances se sont révélées particulièrement déterminantes pour stimuler les projets et les activités de ces jeunes organisations :
- Soutien fédéral aux CLT
- Soutien des États aux CLT
Soutien fédéral aux CLT
Avec l’adoption de la loi nationale sur le logement abordable (National Affordable Housing Act, NAHA) en 1990, les villes et les États ont commencé à utiliser des fonds de transfert provenant du gouvernement fédéral pour soutenir les projets et le fonctionnement de ce que la NAHA appelait les « organisations de développement du logement communautaire ». Non seulement les CLT avaient intérêt à s’assurer de leur éligibilité à ce financement, mais elles souhaitaient également veiller à ce que la définition d’un CLT dans la législation fédérale soit conforme à la manière dont la plupart des CLT étaient structurées et fonctionnaient.
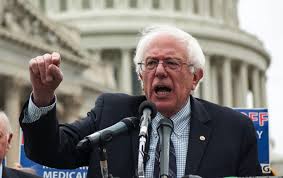
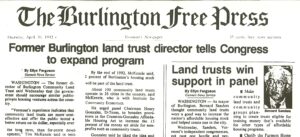
Ne faisant pas confiance à l’administration fédérale pour décrire avec précision les éléments essentiels de propriété, d’organisation et de fonctionnement qui caractérisaient le CLT « classique », un petit groupe de défenseurs des CLT a décidé de prendre les devants sur le HUD. Ils ont demandé au député Bernie Sanders, qui avait contribué à la création du Burlington Community Land Trust lorsqu’il était maire de Burlington, d’insérer une définition favorable du « community land trust » dans la loi de 1992 sur le logement et le développement communautaire. M. Sanders a fait adopter cet amendement par le Congrès, qui l’a promulgué sans modification (Compte rendu du Congrès – Chambre des représentants, 5 octobre 1992 : H11966).
Les amendements apportés en 1992 à la loi nationale sur le logement abordable (National Affordable Housing Act) ne se sont pas contentés de fournir une définition standard des CLT. Ils ont ouvert la voie à un financement fédéral. Après 1992, un nombre bien plus important de CLT ont pu obtenir le statut d’« organisation de développement du logement communautaire » (CHDO). Beaucoup d’autres ont ainsi pu bénéficier d’un financement du programme fédéral HOME pour leurs activités et leurs projets.
Tout aussi important, une aide technique financée par le gouvernement fédéral a été mise à la disposition des CLT pour la première fois. En novembre 1994, le ministère américain du Logement et du Développement urbain (HUD) a octroyé à l’Institute for Community Economics (ICE) une subvention d’aide technique de 470 000 dollars sur trois ans. Grâce à ces fonds (et à deux autres subventions d’assistance technique accordées ultérieurement par le HUD), l’ICE a permis la création de CLT dans plusieurs États où il n’en existait aucun auparavant, a soutenu des dizaines de CLT qui en étaient à leurs débuts et a aidé de nombreux CLT existants à devenir plus productifs. Une partie de cette subvention fédérale a également servi à financer la révision et la publication, en 2002, de Manuel juridique sur les fiducies foncières communautaires.
C’est également vers 1992 que, à la demande des CLT locaux et sous l’impulsion de l’ICE, Fannie Mae a commencé à élaborer des avenants destinés à être utilisés en complément des baux fonciers des CLT. Fannie Mae a publié un « avenant type de bail » destiné aux CLT en 2001. Dans le cadre de ce même ensemble de documents, Fannie Mae a également publié des lignes directrices relatives à l’évaluation d’un bien immobilier faisant l’objet d’un droit de bail et/ou d’un Community Land Trust. Ce document a aidé les prêteurs et les experts immobiliers à évaluer les transactions liées aux CLT.
Bien que très peu de prêts hypothécaires liés à des baux CLT aient jamais été cédés à Fannie Mae, l’existence d’une clause « type » de Fannie Mae et la publication par cette dernière de lignes directrices pour l’évaluation des biens immobiliers en bail ont contribué à renforcer la confiance des prêteurs privés dans le modèle CLT, rendant ainsi le financement hypothécaire plus largement accessible pour les logements soumis à des restrictions de revente situés sur des terrains loués. Même lorsqu’un banquier n’utilisait pas l’avenant de Fannie Mae ou ne tirait pas parti du produit de prêt spécial que Fannie Mae a développé par la suite pour les CLT, il y avait moins de réticence à soutenir un modèle que Fannie Mae avait reconnu comme une approche raisonnable et bancable de l’accession à la propriété.
Soutien de l’État aux CLT
En 1987, la législature du Vermont a créé un fonds fiduciaire financé par l’État, dédié au logement et à la conservation, dont la gestion a été confiée à un organisme public dénommé le Vermont Housing and Conservation Board (VHCB). La loi portant création du fonds fiduciaire et du VHCB stipulait que tout logement bénéficiant d’une aide du VHCB devait rester accessible à perpétuité aux habitants du Vermont à faibles revenus. Les fonds du VHCB pouvaient également servir à financer les capacités des organisations à but non lucratif proposant ce type de logements.
Bien que le Vermont n’ait pas été le premier État à créer un fonds fiduciaire dédié au logement financé par des fonds publics, il a été le premier à imposer une mesure permanente l’accessibilité financière pour tout logement locatif ou occupé par son propriétaire bénéficiant d’une aide de son fonds fiduciaire. En effet, la plupart des fonds fiduciaires d’État pour le logement créés dans les années 1980 et 1990 prévoyaient des exigences d’accessibilité financière dont la durée ne dépassait pas 15 ans. Et cela concernait principalement les logements locatifs. Il était rare que l’accessibilité financière soit maintenue à long terme pour les logements occupés par leur propriétaire bénéficiant du soutien d’un fonds fiduciaire d’État dédié au logement. Seul l’État de Rhode Island prévoyait une durée d’accessibilité financière obligatoire proche de celle du Vermont, mais la législature de cet État n’avait pas prévu de source de recettes dédiée au Rhode Island Housing and Conservation Trust Fund, créé par une loi de l’État en 1990.
C’est en grande partie grâce au soutien apporté par la VHCB au logement abordable à long terme en général – et au modèle des « community land trusts » (CLT) en particulier – que le Vermont comptait plus de CLT que tout autre État jusqu’à la fin des années 1990. Au cours de cette même période, environ un quart de l’ensemble des logements construits et gérés par des CLT à l’échelle nationale se trouvaient dans le Vermont.
Un autre facteur ayant contribué à la prolifération et à l’ampleur du développement des CLT dans le Vermont a été la volonté de l’Agence de financement du logement du Vermont (VHFA) d’accorder des prêts hypothécaires pour des logements soumis à des restrictions de revente situés sur des terrains loués. Pendant plusieurs années, la VHFA a proposé un produit hypothécaire spécifique pour les logements CLT, jusqu’à ce que la Grande Récession mette fin à ce programme.
L’État de Washington a lui aussi été l’un des premiers à s’engager dans cette voie, en proposant à la fois des financements par apport en capital et des prêts hypothécaires pour les logements gérés par les CLT. Le Fonds fiduciaire pour le logement de l’État de Washington a été créé la même année que le Fonds fiduciaire pour le logement et la conservation du Vermont. Bien qu’il n’exigeât au départ qu’une accessibilité financière garantie pendant 15 ans seulement, cette durée a ensuite été portée à 40 ans pour les projets bénéficiant d’une aide, et les fiducies foncières communautaires ont été explicitement mentionnées comme un « type de projet éligible » au soutien du fonds fiduciaire. Tout comme dans le Vermont, la mise à disposition, dans l’État de Washington, d’un financement hypothécaire pour les logements des CLT par la Commission de financement du logement de l’État de Washington a revêtu une importance tout aussi grande. En 2000, le seul État comptant davantage de CLT que le Vermont était celui de Washington.
Dates clés
1987
- La loi relative au Fonds fiduciaire pour le logement et la conservation du Vermont est adoptée par l’Assemblée législative de l’État.
- Le Fonds fiduciaire pour le logement de l’État de Washington est créé.
1990
- La loi nationale sur le logement abordable de 1990 est promulguée, créant le programme HOME et définissant les organisations de développement du logement communautaire (Community Housing Development Organizations).
1992
- La définition fédérale du « community land trust » a été ajoutée à la loi de 1992 sur le logement et le développement communautaire. L’article 703 de cette même loi modifie l’article 502(a) de la loi sur le logement de 1949, en supprimant les obstacles au programme de prêts hypothécaires géré par le ministère américain de l’Agriculture qui empêchaient les CLT des zones rurales d’obtenir des prêts au titre de l’article 502 auprès de l’Agence pour le développement rural (anciennement la Farmers Home Administration).
1993
- Le département de la planification et du développement communautaires (CPD) du HUD publie et diffuse le document intitulé « Les fiducies foncières communautaires et le programme HOME », avis CPD n° 94-42.
1994
- Le HUD attribue à l’Institute for Community Economics (ICE) la première d’une série de subventions d’assistance technique destinées à aider les CLT locaux à se créer ou à permettre aux CLT existants de bénéficier des fonds HOME.
1996
- L’Internal Revenue Service (IRS) des États-Unis publie la procédure fiscale 96-32, qui décrit les lignes directrices dites de « sphère de sécurité » grâce auxquelles une organisation à but non lucratif peut s’assurer que ses projets répondent aux critères d’une œuvre caritative, ainsi que le « critère des faits et circonstances » en vertu duquel une organisation qui ne satisfait pas aux exigences de la sphère de sécurité peut néanmoins être considérée comme une œuvre caritative si ses projets visent à « soulager les pauvres et les personnes en détresse ».
1999
- Le Bureau des programmes de logement abordable du HUD publie un document intitulé « Options d’accession à la propriété dans le cadre du programme HOME : un modèle pour les biens immobiliers détenus par les pouvoirs publics et les fiducies foncières ».
2001
- Fannie Mae publie une « annexe type relative aux baux fonciers des Community Land Trusts » destinée à être utilisée dans le cadre des baux fonciers des CLT lorsqu’une hypothèque sur un droit de superficie doit être cédée à Fannie Mae.
- Fannie Mae publie des lignes directrices relatives à l’évaluation d’un bien immobilier faisant l’objet d’un droit de bail et/ou d’un Community Land Trust.
2002
- L’ICE organise une conférence nationale sur les politiques publiques à Washington DC. Les acteurs des CLT rendent visite à leurs députés et sénateurs afin de les sensibiliser aux avantages sociaux et aux besoins financiers des CLT.
2006
- Fannie Mae publie l’annonce n° 06-03 : « Vente et gestion de biens immobiliers soumis à des restrictions de revente ou situés sur des terrains appartenant à des Community Land Trusts ».
- Le directeur exécutif de la Commission de financement du logement de l’État de Washington, Kim Herman, publie un article dans le bulletin d’information de son organisme dans lequel il déclare que les CLT ont « atteint leur maturité ».
2011
- Fannie Mae révise son guide de vente et met à jour son précédent avenant relatif au bail foncier des Community Land Trusts (formulaire 2200, mars 2006).
Lectures complémentaires
- Kim Herman, « Community Land Trusts Come of Age », Lettre d’information du directeur général de la Commission de financement du logement de l’État de Washington ( avril 2006). Disponible à l’adresse suivante :
- James M. Libby, « The Challenge of Perpetuity », p. 552-561 dans John Emmeus Davis (éd.), The Community Land Trust Reader ( Cambridge, MA : Lincoln Institute of Land Policy, 2010).
- Edwin Stromberg et Brian Stromberg, «The Federal Housing Administration and Long-Term Affordable Homeownership Programs », Cityscape : A Journal of Policy Development and Research, vol. 15, n° 2, article 21. (Département américain du Logement et du Développement urbain, 2013).
- Ministère américain du Logement et du Développement urbain, « Community Land Trusts and the HOME Program », Avis CPD n° 94-42. (Washington, DC : Ministère américain du Logement et du Développement urbain, 1993).
- ——-, Options d’accession à la propriété dans le cadre du programme HOME : un modèle pour les biens immobiliers détenus par les pouvoirs publics et les fiducies foncières (Washington, DC : Bureau des programmes de logement abordable, Planification et développement communautaires, 1999).
- ——-, 2012. Les modèles de propriété partagée offrent un accès durable à la propriété. Evidence Matters. Automne : 19-26.
Liens externes
- Fannie Mae, Communiqué n° 06-03 : Vente et gestion de biens immobiliers soumis à des restrictions de revente ou situés sur des terrains appartenant à des « Community Land Trusts », 22 mars 2006.
- Fannie Mae, Guide de vente mis à jour (septembre 2011).
- Définition fédérale du terme «fiducie foncière communautaire », section 212, loi de 1992 sur le logement et le développement communautaire.
- Conseil du logement et de la conservation du Vermont
- Fonds fiduciaire pour le logement de l’État de Washington
Suivant