Le Guide du jardinier · Partie 4 · Chapitre 3 sur 6
Le créneau de l’accession à la propriété
En concurrence avec d’autres associations pour les financements, les terrains et les publics, les CLT des années 1980 et 1990 ont trouvé leur créneau dans l’accession à la propriété durablement abordable.
Par John Emmeus Davis · Illustrations de Bonnie Acker · 2014
Confrontés à un paysage associatif très encombré et contraints de rivaliser avec d’autres associations à but non lucratif pour obtenir des financements publics, des dons privés, des locaux et des adhérents, les militants et les acteurs de terrain qui ont créé les premiers CLT dans les années 1980 et 1990 ont dû faire face à deux questions décisives :
- Quels services n’étaient pas déjà assurés par une autre association à but non lucratif ?
- En quoi une fiducie foncière communautaire pourrait-elle faire mieux que quiconque ?
Pour de nombreux CLT, la réponse à ces deux questions résidait dans la gestion à long terme de logements en accession à la propriété, soumis à des restrictions de revente et occupés par leurs propriétaires. L’accession à la propriété semblait être un créneau dans lequel les CLT pouvaient s’implanter. À l’instar de nombreuses autres associations à but non lucratif, les CLT contribuaient à aider les ménages à faibles revenus à accéder à la propriété, mais elles allaient ensuite plus loin que la plupart des autres associations avant l’année 2000. Les Community Land Trusts s’engageaient à préserver l’accessibilité financière de ces logements bien après leur acquisition – et chaque fois qu’ils étaient mis en vente. Les CLT s’engageaient également à garantir l’entretien adéquat de ces logements soumis à des restrictions de revente et à prévenir les saisies immobilières au cas où les nouveaux propriétaires prendraient du retard dans le paiement de leur prêt immobilier par la suite. Ce trio de responsabilités post-achat a fini par être connu sous le nom des « trois facettes de la gestion responsable ».
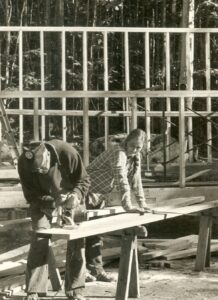
Il s’agissait là d’un rétrécissement significatif de la mission plus ambitieuse qui avait autrefois été envisagée pour le CLT. Comme l’indiquait l’ouvrage de 1972, « le Community Land Trust est […] chargé de gérer les terrains au nom de l’humanité tout entière, présente et future ». Cependant, après la publication de l’ouvrage de 1982, qui mettait davantage l’accent sur le logement abordable, la revitalisation des quartiers et les populations urbaines menacées par la gentrification et le déplacement, les CLT ont commencé (1) à donner la priorité à un sous-ensemble de « l’humanité tout entière », à savoir les familles à faibles revenus, et (2) à redéfinir la gestion de manière à privilégier davantage la protection du logement que la détention de terrains.
Cette stratégie s’est avérée fructueuse pour les CLT qui cherchaient à se tailler une place durable au sein d’un environnement très concurrentiel d’organismes à but non lucratif. Cela a contribué à l’essor du mouvement, du moins dans les zones où les subventions publiques et privées étaient suffisantes pour combler l’écart d’accessibilité financière entre le prix des logements disponibles et les revenus des acheteurs potentiels – et où les bailleurs de fonds de ces subventions se souciaient réellement de l’accessibilité financière et de la pérennité futures des logements qu’ils avaient contribué à créer.
Beaucoup ne l’ont pas fait. En effet, aux débuts du mouvement des CLT, très peu de responsables publics, que ce soit au niveau fédéral, régional ou municipal, se sont sérieusement interrogés sur ce qu’il adviendrait à terme des logements abordables qu’ils avaient subventionnés, en particulier lorsque ces logements étaient occupés par leurs propriétaires. L’Institute for Community Economics et les CLT locaux allaient jouer un rôle déterminant dans l’évolution de ces perceptions et de ces politiques. Mais ils ont bénéficié d’un soutien considérable, non seulement de la part d’alliés tels que le National Housing Institute et, plus tard, le Lincoln Institute of Land Policy et la Fondation Ford, mais aussi grâce à un contexte politique et économique en mutation, dans lequel la gestion responsable était considérée comme de plus en plus importante.
Le milieu des années 1980 a également marqué le début d’une forte hausse des prix de l’immobilier résidentiel, qui s’est poursuivie pendant vingt ans, alors même que les revenus des ménages stagnaient pour les trois quintiles les plus défavorisés de la population et que les taux d’intérêt hypothécaires atteignaient des sommets historiques. Une nouvelle expression a fait son apparition dans le vocabulaire des politiques publiques : le « fossé d’accessibilité », qui désigne l’écart grandissant entre les prix de l’immobilier et les revenus des ménages.
Alors que les responsables politiques et le grand public s’inquiétaient de plus en plus de la baisse de l’accessibilité financière tant des locations au prix du marché que de l’accession à la propriété au prix du marché, la confiance accordée aux modes d’occupation traditionnels s’est quelque peu ébranlée. Ces modes d’occupation semblaient de moins en moins à même de protéger et de préserver les logements abordables, en particulier sur des marchés inflationnistes où les prix s’emballaient. Le CLT, en revanche, a été spécialement conçu pour réaliser ce que les modèles axés sur le marché ne pouvaient pas faire. Comme l’a déclaré Chuck Matthei lors de la Conférence nationale sur les CLT à Atlanta en 1987 : « Aucun programme, qu’il soit public ou privé, n’est un
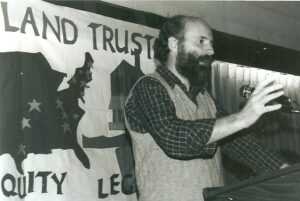
Une réponse véritable ou adéquate à la crise du logement ne saurait exister si elle ne s’attaque pas à la question de l’accessibilité financière à long terme. Il est temps de tracer une ligne claire sur le plan politique. Il s’agit d’un défi concret auquel sont confrontés les décideurs politiques ; c’est le défi concret auquel sont confrontés les militants associatifs ; et, heureusement, c’est un défi concret que le modèle des fiducies foncières communautaires est en mesure de relever. »
Pour la première fois, tant les décideurs politiques que les militants associatifs se sont montrés à l’écoute. L’accessibilité permanente au logement a commencé à apparaître comme une ligne de conduite prudente, une politique plus responsable sur le plan budgétaire et plus défendable sur le plan politique que les pratiques gouvernementales antérieures. À mesure que la préservation des logements gagnait en importance dans les préoccupations publiques, en particulier dans les régions où les prix du marché s’envolaient, le nombre de CLT a commencé à augmenter.
À la surprise de nombreux observateurs, cela s’est également vérifié sur les marchés en difficulté. Tant dans les régions où l’écart d’accessibilité ne se creusait pas que pendant les périodes où les prix de l’immobilier s’effondraient, le nombre de CLT et leur acceptation ont continué à augmenter. La raison n’était pas difficile à comprendre. Les CLT ne disparaissaient pas après la vente d’un logement soumis à des restrictions de revente. Elles restaient en arrière-plan de la transaction, garantissant les opportunités d’accession à la propriété qu’elles avaient tant œuvré à créer. Elles empêchaient le report des travaux d’entretien ; elles protégeaient contre les prêts abusifs ; elles intervenaient en cas de défaut de paiement hypothécaire, mettant ainsi un terme à la spirale menant à la saisie immobilière.
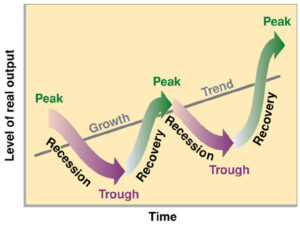
C’était en tout cas la promesse. Les CLT affirmaient depuis le début des années 1980 qu’ils parvenaient mieux à préserver l’accessibilité financière lorsque les marchés étaient en pleine effervescence. En 2008, leurs défenseurs soutenaient que les CLT étaient également efficaces pour prévenir le retard dans l’entretien et réduire les saisies immobilières lorsque les marchés étaient en berne. On appelait parfois « gestion contracyclique » cette double capacité dont faisaient preuve les CLT et d’autres formes d’accession à la propriété en copropriété.
À partir de 2003, une série d’évaluations fondées sur des données a commencé à paraître, visant à examiner de près la véracité de ces affirmations. Deux questions se sont imposées comme les plus importantes dans ces études : les fiducies foncières communautaires (CLT) permettent-elles de préserver l’accessibilité financière pour les ménages à faibles revenus qui espèrent acquérir un logement CLT à l’avenir, tout en offrant aux ménages qui choisissent de vendre leur logement CLT un taux de rendement équitable et la possibilité de se constituer un patrimoine ? Les CLT renforcent-ils la sécurité des propriétaires à faibles revenus, en réduisant le nombre de saisies hypothécaires, tout en garantissant une certaine mobilité aux propriétaires qui souhaitent quitter le CLT ?
Ces études ont apporté une réponse affirmative, fournissant pour la première fois des données concrètes démontrant que l’approche spécialisée axée sur la gestion post-achat des logements occupés par leurs propriétaires, adoptée par de nombreux CLT, portait ses fruits. Les logements gérés par les CLT étaient moins susceptibles d’être perdus au fil du temps. Cela s’est avéré vrai lorsque la forte tension sur le marché immobilier a menacé l’accessibilité financière. Cela s’est avéré vrai lorsque les marchés en berne menaçaient la sécurité d’occupation. Même pendant la crise des crédits hypothécaires de la Grande Récession, qui a débuté en 2008, les propriétaires de logements en CLT ont connu beaucoup moins de défauts de paiement et de saisies immobilières, comparé aux résultats désastreux des propriétaires détenant des prêts hypothécaires classiques pour des logements au prix du marché. Le succès avéré de ce modèle, démontrant que la gestion responsable porte ses fruits, a contribué à l’essor de ce mouvement.
Lectures complémentaires
- Miriam Axel-Lute, « L’accession à la propriété aujourd’hui et demain : se constituer un patrimoine tout en préservant l’accessibilité financière », (Washington DC : Cornerstone Partnership, 2010).
- John Emmeus Davis, « Au-delà de l’argent : qu’est-ce qui se partage dans l’accession à la propriété en partage de capital ? », Journal of Affordable Housing & Community Development Law (printemps/été 2010).
- John Emmeus Davis, « Des logements durables : plaidoyer en faveur d’une gestion anticyclique », Shelterforce (hiver 2008).
- John Emmeus Davis, « L’accession à la propriété en partage de capital : l’évolution du paysage des logements occupés par leur propriétaire et soumis à des restrictions de revente » (Montclair, NJ : National Housing Institute, 2006).
- John Emmeus Davis et Alice Stokes, « Des terrains en fiducie, des logements durables » (Burlington, VT : Champlain Housing Trust, 2010).
- Rick Jacobus, « Le meilleur des deux mondes », Shelterforce (2010).
- Kenneth Temkin, Brett Theodos et David Price, « Concilier accessibilité financière et opportunités : une évaluation des programmes d’accession à la propriété abordable assortis de contrôles d’accessibilité financière à long terme » (Washington, DC : The Urban Institute, 2010).
- Emily Thaden, « Outperforming the Market : Making Sense of the Low Rates of Delinquencies and Foreclosures in Community Land Trusts » (Portland, OR : National CLT Network, 2010).
- Emily Thaden, « Une accession à la propriété stable dans une économie turbulente : les taux de défauts de paiement et de saisies immobilières restent faibles dans les fiducies foncières communautaires » (Cambridge, MA : Lincoln Institute of Land Policy, 2011).
Liens externes
Précédent
Suivant