La Guía del jardinero · Parte 4 · Capítulo 3 de 6
El nicho de la propiedad de la vivienda
Compitiendo con otras organizaciones por financiamiento, terrenos y público, los CLT de los años ochenta y noventa encontraron su nicho en la vivienda en propiedad permanentemente asequible.
Por John Emmeus Davis · Ilustraciones de Bonnie Acker · 2014
En un panorama organizativo saturado y viéndose obligados a competir con otras organizaciones sin ánimo de lucro por la financiación pública, las donaciones privadas, los emplazamientos y los seguidores, los activistas y profesionales que crearon las primeros CLT en los años 80 y 90 se enfrentaron a dos preguntas decisivas:
- ¿Qué servicios no ofrecía ya otra organización sin ánimo de lucro?
- ¿Qué podría hacer mejor un fideicomiso comunitario de tierras que cualquier otra entidad?
La respuesta a ambas preguntas, para muchos CLT, fue la gestión a largo plazo de viviendas con restricciones de reventa y ocupadas por sus propietarios. La propiedad de la vivienda parecía un nicho en el que los CLT podían hacerse un hueco. Al igual que muchas otras organizaciones sin ánimo de lucro, los CLT ayudarían a que los hogares con bajos ingresos pudieran acceder a la propiedad, pero luego harían lo que la mayoría de las demás organizaciones sin ánimo de lucro no hacían antes del año 2000. Los fideicomisos comunitarios de tierras se comprometían a mantener la asequibilidad de estas viviendas mucho tiempo después de su compra, y siempre que salieran a la venta. Los CLT también se comprometían a garantizar el buen mantenimiento de estas viviendas con restricciones de reventa y a evitar la ejecución hipotecaria en caso de que los nuevos propietarios se retrasaran en el pago de la hipoteca más adelante. Este trío de responsabilidades tras la compra se conoció como las «tres caras de la gestión responsable».
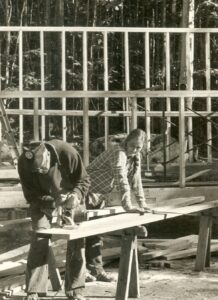
Esto supuso una reducción significativa de la misión más amplia que en su día se había previsto para el CLT. Tal y como decía el libro de 1972, «el fideicomiso comunitario de tierras tiene… como objetivo gestionar la tierra en beneficio de toda la humanidad, presente y futura». Sin embargo, tras la publicación del libro de 1982, que ponía mayor énfasis en la vivienda asequible, la revitalización de los barrios y las poblaciones urbanas amenazadas por la gentrificación y el desplazamiento, los CLT empezaron (1) a dar prioridad a un subconjunto de «toda la humanidad», concretamente a las familias con bajos ingresos, y (2) a redefinir la gestión más en términos de proteger la vivienda que de conservar el suelo.
Esta estrategia resultó ser todo un éxito para los CLT que buscaban un nicho sostenible en un entorno repleto de organizaciones sin ánimo de lucro que competían entre sí. Esto ayudó a que el movimiento creciera, al menos en aquellas zonas donde las ayudas públicas y privadas eran suficientes para cubrir la diferencia de precio entre las viviendas disponibles y los ingresos de los posibles compradores, y donde a quienes concedían esas ayudas les importaba de verdad la asequibilidad y la sostenibilidad futuras de las viviendas que habían ayudado a crear.
Muchos no lo hicieron. De hecho, en los inicios del movimiento CLT, muy pocos funcionarios públicos a nivel federal, estatal o municipal se paraban a pensar en lo que podría pasar más adelante con las viviendas asequibles que habían subvencionado, sobre todo si esas viviendas estaban ocupadas por sus propietarios. El Instituto de Economía Comunitaria y los CLT locales iban a desempeñar un papel importante a la hora de cambiar estas percepciones y políticas. Pero contaron con mucha ayuda, no solo de aliados como el Instituto Nacional de la Vivienda y, más tarde, el Instituto Lincoln de Política Territorial y la Fundación Ford, sino también de un clima político y económico cambiante en el que la gestión responsable se consideraba cada vez más importante.
A mediados de los 80, el precio de la vivienda en propiedad empezó a subir vertiginosamente durante 20 años, mientras que los ingresos de los hogares se estancaban para los tres quintiles más bajos de la población y los tipos de interés hipotecarios alcanzaban máximos históricos. Una nueva expresión entró en el léxico de las políticas públicas: la «brecha de asequibilidad», que se refiere al abismo cada vez mayor entre los precios de la vivienda y los ingresos de los hogares.
A medida que los políticos y la gente en general se preocupaban cada vez más por la creciente falta de asequibilidad tanto de los alquileres a precio de mercado como de la compra de viviendas a precio de mercado, la confianza depositada en los modelos de tenencia tradicionales se vio algo sacudida. Estos modelos parecían cada vez más incapaces de proteger y preservar la vivienda asequible, sobre todo en mercados inflacionistas con precios sobrecalentados. El CLT, por el contrario, se diseñó específicamente para hacer lo que los modelos basados en el mercado no podían. Como declaró Chuck Matthei en la Conferencia Nacional sobre CLT celebrada en Atlanta en 1987: «Ningún programa, ya sea público o privado, es un
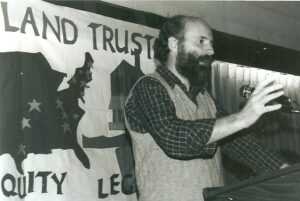
No puede haber una respuesta verdadera ni adecuada a la crisis de la vivienda si no se aborda la cuestión de la asequibilidad a largo plazo. Es hora de marcar una línea clara a nivel político. Este es un reto práctico al que se enfrentan los responsables políticos; es el reto práctico al que se enfrentan los activistas comunitarios; y, afortunadamente, es un reto práctico que el modelo de fideicomiso comunitario de tierras es capaz de afrontar».
Por primera vez, tanto los responsables políticos como los activistas comunitarios prestaban atención. La asequibilidad permanente empezó a parecer una línea de actuación prudente, una política más responsable desde el punto de vista fiscal y más defendible políticamente que las prácticas gubernamentales anteriores. A medida que la conservación ganaba protagonismo en la agenda pública, sobre todo en lugares donde los precios de mercado se disparaban, el número de CLT empezó a crecer.
Para sorpresa de muchos observadores, lo mismo ocurrió en mercados en crisis. Tanto en lugares donde la brecha de accesibilidad no se estaba ampliando como en momentos en los que los precios de la vivienda se desplomaban, el número de CLT y su aceptación siguieron aumentando. La razón no era difícil de entender. Los CLT no desaparecían tras vender una vivienda con restricciones de reventa. Seguían respaldando la operación, amparando las oportunidades de acceso a la vivienda que tanto les había costado crear. Evitaban el mantenimiento diferido; protegían contra los préstamos abusivos; intervenían en casos de impago hipotecario, frenando la espiral hacia la ejecución hipotecaria.
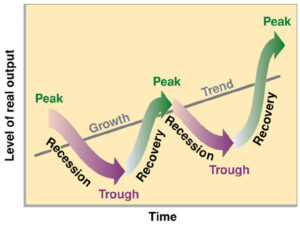
Al menos, esa era la promesa. Los CLT llevaban defendiendo desde principios de los años 80 que eran más eficaces a la hora de mantener la asequibilidad cuando los mercados estaban al alza. En 2008, los defensores de los CLT argumentaban que estas también son eficaces para evitar el mantenimiento diferido y reducir las ejecuciones hipotecarias cuando los mercados están a la baja. A esta capacidad dual que muestran los CLT y otras formas de propiedad compartida se la solía llamar «gestión anticíclica».
A partir de 2003, empezaron a aparecer una serie de evaluaciones basadas en datos que analizaban en profundidad si esas afirmaciones eran ciertas. En estos estudios destacaban dos cuestiones: ¿Consiguen los fideicomisos comunitarios de tierras mantener la asequibilidad para las familias con bajos ingresos que esperan comprar una vivienda del CLT en el futuro, al tiempo que ofrecen a las familias que deciden vender sus viviendas del CLT una rentabilidad justa y la oportunidad de generar patrimonio? ¿Mejoran los CLT la seguridad de los propietarios con bajos ingresos, reduciendo la incidencia de las ejecuciones hipotecarias, y permiten al mismo tiempo la movilidad a los propietarios que quieran salir del CLT?
Estos estudios respondieron que sí, aportando por primera vez datos concretos de que el enfoque específico en la gestión posterior a la compra de las viviendas ocupadas por sus propietarios, adoptado por muchos CLT, estaba dando resultados. Las viviendas de los CLT tenían menos probabilidades de perderse con el tiempo. Eso se demostró cierto cuando los mercados al alza amenazaban la asequibilidad. Eso se confirmó cuando los mercados en recesión amenazaban la seguridad de la tenencia. Incluso durante la crisis hipotecaria de la Gran Recesión, que empezó en 2008, los propietarios de viviendas de los CLT tuvieron muchos menos impagos y ejecuciones hipotecarias, en comparación con los pésimos resultados de los propietarios con hipotecas convencionales para viviendas a precio de mercado. El éxito documentado del modelo, que demostraba que la gestión responsable funciona, ayudó a que el movimiento creciera.
Más información
- Miriam Axel-Lute, «La propiedad de la vivienda hoy y mañana: cómo generar patrimonio sin perder la asequibilidad», (Washington D. C.: Cornerstone Partnership, 2010).
- John Emmeus Davis, «Más que dinero: ¿qué se comparte en la propiedad con capital compartido?», Journal of Affordable Housing & Community Development Law (primavera/verano de 2010).
- John Emmeus Davis, «Viviendas que perduran: argumentos a favor de una gestión anticíclica», Shelterforce (invierno de 2008).
- John Emmeus Davis, «Propiedad con capital compartido: el panorama cambiante de las viviendas con restricciones de reventa y ocupadas por sus propietarios » (Montclair, Nueva Jersey: National Housing Institute, 2006).
- John Emmeus Davis y Alice Stokes, «Terrenos en fideicomiso, viviendas que perduran» (Burlington, VT: Champlain Housing Trust, 2010).
- Rick Jacobus, «Lo mejor de ambos mundos», Shelterforce (2010).
- Kenneth Temkin, Brett Theodos y David Price, «Equilibrar la asequibilidad y las oportunidades: una evaluación de los programas de acceso a la vivienda asequible con controles de asequibilidad a largo plazo » (Washington, D. C.: The Urban Institute, 2010).
- Emily Thaden, «Superando al mercado: cómo entender las bajas tasas de morosidad y ejecuciones hipotecarias en los fideicomisos comunitarios de tierras » (Portland, Oregón: National CLT Network, 2010).
- Emily Thaden, «Propiedad de vivienda estable en una economía turbulenta: las morosidades y ejecuciones hipotecarias siguen siendo bajas en los fideicomisos comunitarios de tierras » (Cambridge, MA: Lincoln Institute of Land Policy, 2011).
Enlaces externos
Anterior
Siguiente